
“Achetez maintenant, payez plus tard”, désigné par l’acronyme BNPL (Buy Now, Pay Later), nous est souvent présenté comme une solution plus souple que les moyens de paiement traditionnels car il permet de fractionner le coût d’un achat en plusieurs versements parfois même sans intérêts et avec une autorisation presque instantanée. Pour le client, l’avantage est qu’il obtient alors immédiatement un produit sans forcément avoir à en payer le prix complet immédiatement et le commerçant quant à lui obtient l’avantage de pouvoir faciliter la vente grâce à une option de paiement supplémentaire.
Ces services de paiement ont vu le jour rapidement contrairement aux règles applicables et à la compréhension des engagements par les consommateurs qui quant à elles, n’ont pas toujours évoluées au même rythme. Le BNPL se situe donc à la frontière entre un moyen de paiement et une forme de crédit. Mais cette distinction n’est pas juste une question de vocabulaire, elle vient aussi influencer la présentation du produit et la manière dont il est réglementé. Afin de prévenir certains risques l’Agence de la consommation en matière financière du Canada rappelle qu’un plan BNPL finance un achat au moyen d’un crédit, même lorsque le taux d’intérêt annoncé est de 0 % (ACFC, s. d.).
Mais peut-on donc considérer le BNPL comme une innovation responsable si sa facilité d’utilisation risque de masquer l’endettement qu’il entraîne ? Ma position est nuancée, selon moi le BNPL peut être utile pour étaler une dépense prévue, mais le fait qu’il soit rapide, pratique et sans intérêt ne fait pas automatiquement de ce service une innovation responsable. Tout dépend aussi de la façon dont les entreprises évaluent la capacité de remboursement, présentent les risques et réagissent face aux difficultés des clients.
Le principal problème : faciliter l’achat sans mesurer suffisamment le risque
Le premier problème du BNPL est la simplicité avec laquelle un consommateur peut s’engager. Avec une approbation rapide et un premier paiement limité cela peut donner l’impression que l’achat coûte moins cher, pourtant, le montant total reste dû. Le fractionnement sert à répartir la dépense dans le temps uniquement en aucun cas il ne sert à la faire disparaître.
Ce risque peut augmenter également lorsqu’une personne utilise plusieurs fournisseurs (Klarna, Paypal etc..) ou ouvre plusieurs plans simultanément, car chaque engagement peut sembler raisonnable séparément mais l’addition des versements peut vite dépasser le budget disponible. Et si les fournisseurs ne voient pas les autres plans, ils ne peuvent donc pas évaluer pleinement la capacité de remboursement du client. Il se peut aussi que le consommateur perde de vue ses échéances entre ses différents comptes et applications.
Cela ne signifie pas que tous les utilisateurs du BNPL sont en difficulté ni que tous les paiements fractionnés entraînent un surendettement. Pour une personne qui connaît son budget et rembourse à temps, le service peut être très pratique. Le problème est que cet accès facile au crédit peut permettre à des consommateurs déjà fragilisés de prendre des engagements qu’ils auraient eu peut être plus de difficulté à obtenir via un canal traditionnel.
Le rapport d’Option consommateurs (2023) sur le BNPL au Canada examine les risques liés au crédit et à l’endettement, les recours en cas de litige et les connaissances des consommateurs. Il invite à dépasser la promesse commerciale de flexibilité pour se pencher sur ce que le client comprend de son contrat, les informations reçues et les démarches disponibles en cas de problème. Une innovation responsable ne doit pas transférer toute la responsabilité au consommateur en supposant qu’il comprend nécessairement toutes les conséquences de chaque engagement.
Des coûts et des risques souvent sous-estimés
Même lorsqu’un plan est annoncé sans intérêt, des frais peuvent s’appliquer en cas de retard ou d’échec de prélèvement. Quant au consommateur, il peut aussi avoir à payer des frais si son compte est insuffisamment approvisionné. L’ACFC rappelle alors que le BNPL peut coûter plus cher que prévu, exposer le crédit du consommateur à un risque et encourager des achats impulsifs. Le coût réel du contrat dépend donc des conditions de celui-ci ainsi que de la capacité à respecter les échéances et non pas seulement du taux affiché.
Nous pouvons également rencontrer des complications supplémentaires lors des litiges. Si le marchand et le fournisseur de BNPL sont deux entreprises distinctes et qu’un produit n’est pas livré, est défectueux ou doit être retourné, le consommateur peut alors devoir contacter le marchand pour l’achat et le fournisseur pour les paiements. Cette séparation rend alors les démarches moins claires et c’est également ici qu’on s’aperçoit clairement que la responsabilité du fournisseur ne devrait pas s’arrêter au transfert de l’argent au commerçant.
Les recherches académiques montrent un véritable débat
La présentation du BNPL influence-t-elle la perception du crédit ?
Différentes lectures nous montrent que ces risques sont tout de même à prendre au sérieux, sans généraliser abusivement bien sûr. Cook et ses collègues (2023) étudient les sites, applications et pratiques de communication des services BNPL. Ils observent que ceux-ci sont souvent présentés comme une façon de payer, associée à la facilité et au plaisir de magasiner, plutôt que comme une forme de crédit. Cette présentation peut aider à banaliser la dette en faisant oublier qu’un engagement financier est tout de même contracté.
La décision d’achat est donc fortement influencée par la façon dont est mis en avant le produit. Une carte de crédit est généralement reconnue comme un instrument de crédit, tandis qu’un paiement fractionné intégré à la caisse peut sembler plus neutre. Si la communication insiste sur les petites échéances et la rapidité d’approbation sans rendre tout autant visible le coût total et les dates de paiement le client peut risquer de se concentrer sur ce qu’il doit payer aujourd’hui plutôt que sur ses futures obligations.
Quels sont les effets financiers du BNPL et comment les encadrer ?
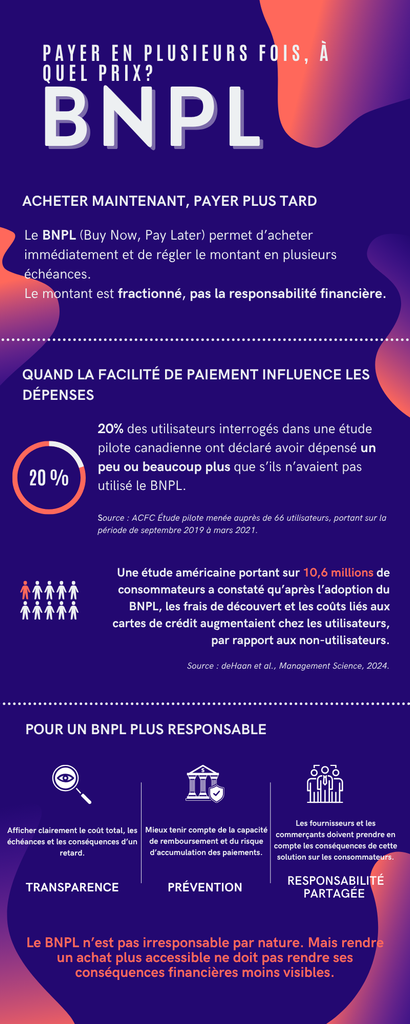
L’étude de deHaan, Kim, Lourie et Zhu (2024) quant à elle apporte un éclairage empirique. À partir de données bancaires portant sur 10,6 millions de consommateurs américains, on constate que les nouveaux utilisateurs du BNPL connaissent une hausse rapide des frais de découvert et des intérêts et des frais de carte de crédit par rapport aux non-utilisateurs. Ce résultat suggère donc un risque pour la santé financière, mais doit tout de même être interprété avec prudence car celal ne signifie pas que chaque utilisateur sera touché de la même façon, ni que les résultats américains s’appliquent directement à tous les Canadiens. Il montre néanmoins que l’accès facile au BNPL ne garantit pas forcément une meilleure gestion du budget.
Cependant, les arguments en faveur du BNPL ne sont toutefois pas sans fondement non plus. Il est clair que le fractionnement peut aider certains consommateurs à gérer une dépense ponctuelle, si les versements correspondent à leurs revenus et que les conditions sont transparentes. Une interdiction générale viendrait réduire l’accès à une option que certains utilisent sans aucune difficulté et serait donc bien trop restrictive pour ceux que ça avantage réellement. Aujourd’hui le débat porte surtout sur les protections nécessaires pour préserver les avantages sans faire supporter les risques aux consommateurs plutôt que sur une opposition d’une innovation forcément bénéfique à un produit forcément dangereux.
Wilson (2025), a analysé la réponse réglementaire australienne, et il illustre cette tension. Depuis juin 2025, l’Australie encadre le BNPL comme un produit de crédit, avec des obligations de conduite et de prêt responsable, tout en prévoyant un régime adapté à certains contrats de faible montant. Il est souligné que l’efficacité de ce cadre dépendra de la surveillance du régulateur et de sa capacité à empêcher les fournisseurs de limiter leurs vérifications au strict minimum. Une loi ne suffit pas si son application ne permet pas de repérer les pratiques préjudiciables.
La responsabilité des entreprises ne peut pas se limiter à respecter la loi
Le débat concerne aussi les choix des entreprises. Elles déterminent comment présenter le BNPL, la facilité d’ouverture de nouveaux plans, les vérifications avant approbation et la visibilité des échéances. Toutes ses décisions peuvent venir réduire les risques ou les rendre moins perceptibles.
Sahil Soni (2023) souligne que réglementer uniquement les fournisseurs de crédit peut être insuffisant, car les commerçants jouent eux aussi un rôle dans la promotion du BNPL au moment de l’achat. Les fournisseurs tirent une partie de leurs revenus des frais payés par les commerçants, qui eux, espèrent de leur côté augmenter leurs ventes grâce au BNPL. Ce système profite donc aux deux parties, mais il faut veiller à ce que l’envie de vendre plus ne fasse pas oublier aux consommateurs qu’ils s’engagent à rembourser la somme d’un crédit contracté. Cela entraîne donc une responsabilité partagée pour les consommateurs, les fournisseurs ainsi que les commerçants.
Au-delà des obligations légales : quelles pratiques responsables ?
Une entreprise qui se veut responsable devrait afficher clairement le montant total dû, le nombre de versement ainsi que les dates, les frais possibles et les conséquences d’un prélèvement refusé. Ces informations doivent être compréhensibles avant la validation et non cachées dans de longues conditions générales. La facilité d’utilisation est certes une qualité, mais elle ne doit jamais empêcher le client de comprendre son engagement.
Les fournisseurs peuvent aussi vérifier la capacité de remboursement de manière proportionnée, limiter l’ouverture répétée de plans lorsque des signes de difficulté apparaissent, envoyer des rappels avant les échéances et proposer une procédure accessible en cas de problème. Il n’est pas nécessaire d’appliquer à chaque petit achat les mêmes démarches qu’à un prêt immobilier. Mais il faut toutefois adapter les vérifications au risque, sans confondre rapidité avec absence d’évaluation.
La responsabilité concerne également les retours et les litiges. Le fournisseur devrait expliquer comment un remboursement affecte les paiements et quel interlocuteur contacter. Le commerçant, de son côté, devrait éviter de présenter le fractionnement comme une réduction du prix : un produit de 200 dollars coûte toujours 200 dollars, même payé en quatre versements.
Le rôle du commerçant : une responsabilité souvent sous-estimée
Pour le commerçant le BNPL peut être considéré comme une simple option technique, mais il participe automatiquement à la décision du client lorsqu’il met cette option en évidence sur la page du produit, dans le panier ou encore à la caisse. Ce qui signifie que l’emplacement choisi ainsi que la formulation des messages peuvent contribuer à influencer l’achat. La responsabilité du commerçant ne se limite donc pas aux conditions imposées par le fournisseur, il est également responsable de la façon dont il met en avant l’option pour le client.
Une entreprise envisageant d’intégrer le BNPL devrait évaluer non seulement son effet sur les ventes, mais aussi ses conséquences sur la relation client. Elle peut pour cela suivre le taux de conversion, le panier moyen mais également les remboursements, les plaintes, les paiements manqués et le type de demande adressé au service client. Une hausse des ventes n’est pas un succès durable si elle est accompagnée par plus de litiges ou par une perte de confiance.
Pour éviter cela le commerçant devrait examiner les frais du fournisseur et les responsabilités prévues au contrat, notamment pour les retours, annulations et remboursements car le BNPL peut avoir un coût commercial et opérationnel même lorsque le client ne paie pas d’intérêts. Le choix devrait donc pouvoir reposer sur une comparaison des coûts et des risques, et non sur la seule crainte de perdre des ventes au profit de concurrents.
Soni (2023) insiste sur l’importance de tenir compte des pratiques des commerçants dans la réglementation du BNPL. Une pratique n’est pas responsable simplement parce qu’elle est autorisée par le fournisseur ou respecte les exigences minimales. Le commerçant doit garder une marge de décision sur la façon dont l’option est présentée ainsi que sur les clients auxquels il peut la proposer ou non.
Faut-il abandonner le BNPL ? Pas nécessairement
Les risques du BNPL ne justifient pas automatiquement son abandon. Il peut répondre à un besoin réel comme lorsqu’il finance une dépense planifiée, que le client comprend toutes les conditions et qu’il est en capacité de rembourser. Le supprimer entièrement pourrait priver certains consommateurs d’une option utile. Mais le présenter comme universellement avantageux serait tout aussi réducteur.
Les conditions d’un BNPL réellement responsable
La meilleure réponse selon moi consisterai à conditionner son développement à des pratiques responsables tel que la transparence, des vérifications proportionnées, un suivi des engagements et une attention particulière aux signes de difficulté. Pour cela les autorités se doivent d’établir des exigences claires et vérifier leur application. L’expérience australienne, mentionnée ci-dessus, analysée par Wilson (2025) montre qu’un bon encadrement peut préserver l’accès au service en imposant des obligations de prêt responsable et à condition que la supervision soit efficace.
Toutes les entreprises qui hésitent à adopter le BNPL devraient agir avant même qu’une nouvelle règle ne les y oblige. Elles se doivent de vérifier si le service convient à leur clientèle, comparer les coûts, définir des règles de communication transparentes et également suivre les plaintes et retards de paiement. Grâce à cela elles réduiraient ainsi le risque de devoir modifier leurs pratiques dans l’urgence après une réforme ou une perte de confiance.
Le BNPL illustre la différence entre une innovation pratique et une innovation responsable. Si le paiement fractionné peut faciliter la vie de certains consommateurs, il peut également masquer une dette, multiplier les échéances et compliquer les recours. Cook et al. (2023) nous montrent comment sa présentation comme simple mode de paiement peut venir banaliser le crédit, deHaan et al. (2024) nous relèvent des résultats préoccupants concernant les frais bancaires des nouveaux utilisateurs. Wilson (2025) lui, nous rappelle que l’efficacité de la réglementation dépend aussi de la qualité de la supervision. Il ne suffit pas d’instaurer une réglementation il faut s’assurer que celle ci soit respecter.
Pour finir le BNPL ne doit donc ni être condamné par principe ni accepté sans conditions. Il peut être utile, mais sa responsabilité dépend des protections et de la manière dont les entreprises le mette en avant. Fournisseurs comme commerçants ont tous deux intérêt à améliorer la transparence, à évaluer les risques et à traiter équitablement les difficultés avant d’y être contraints. À long terme, une croissance fondée sur une bonne compréhension des engagements et la confiance des clients sera plus solide qu’une hausse des ventes obtenue en rendant le crédit presque invisible.